Підприємці, що мітингують проти Податкового кодексу, розділилися на два табори
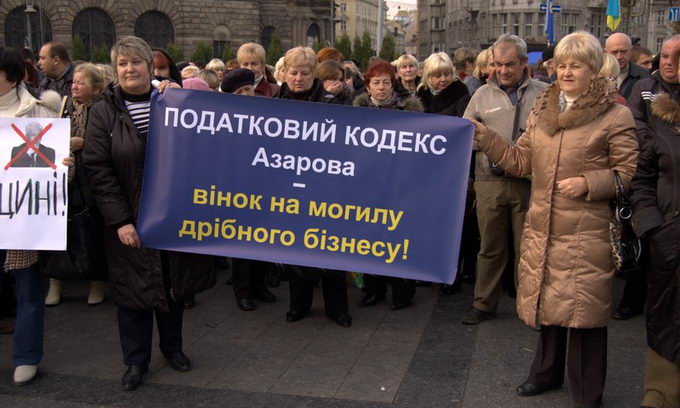
Підприємці перед Верховною Радою розділилися на два табори. Одні вимагають розпустити парламент, другі — накласти президентське вето на Податковий кодекс.
Підприємці перед Верховною Радою розділилися на два табори. Одні вимагають розпустити парламент, другі — накласти президентське вето на Податковий кодекс.
Цього разу учасники акції протесту зайняли два майданчики: у Маріїнському парку й безпосередньо перед центральним входом у будівлю парламенту. Відбувся негласний поділ інтересів підприємців, передає кореспондент «Дела».
Група, яка стоїть перед Радою, вимагає розпустити парламент і призначити нові вибори. Вони обіцяють, що вийдуть на Майдан Незалежності з новою акцією протесту вже 22 листопада. Друга група, яка зайняла майданчик біля Маріїнського парку, вимагає щоб Віктор Янукович наклав вето на ПК і теж закликають приєднатися до нового мітингу 22 листопада (понеділок).
«Відбувся незрозумілий поділ. Це пов’язано з тим, що немає єдиного організаційного центру, який би координував усіх на мітингу», — пояснює прес-секретар Харківської обласної організації профспілки підприємців Сергій Фесун.
Під стінами Верховної Ради України триває мітинг проти прийняття Податкового кодексу. Сьогодні у ньому бере участь порядку 5 тисяч людей.
Цього разу можна спокійно рухатися по вулиці Грушевського. Відрізок дороги від Європейської площі до метро «Арсенальна» охороняють співробітники правоохоронних органів. Будівлю парламенту охороняє близько півтора тисячі міліціонерів.
Нагадаємо, що на порядку денному сьогоднішнього пленарного засідання тільки одне питання — друге читання проекту Податкового кодексу.
За останньою інформацією, у Верховній Раді зараз перебуває близько 150 депутатів, голосування триває. За словами Фесуна, Кодекс приймається, без єдиного виправлення, які пропонували підприємці.
Основними вимогами підприємців залишаються: не введення диференційованої ставки єдиного податку по регіонах, скасування скорочення переліку видів підприємницької діяльності, що підлягають спрощеному оподаткуванню, введення обмеженого числа найманих працівників, не підвищення порога єдиного податку, а також нововведень, що стосуються пенсійних відрахувань.